三个月赚 168 亿,AI 公司的上市窗口正在打开
全球最受关注的 AI 独角兽 Anthropic,正在冲刺一场可能是史上规模最大的 IPO
全球最受关注的 AI 独角兽 Anthropic,正在冲刺一场可能是史上规模最大的 IPO,估值区间落在 1.5 万亿到 2 万亿美元之间。而更值得你留意的是:这场 IPO 背后,一批中国 AI 公司已经悄然敲开了资本市场的大门。
一、史上最大 AI IPO,正在路上
据 10 月 14 日旧金山 IPO 投资者日披露、并经路透、FT、彭博等媒体援引参会人士报道,Anthropic 2026 年第三季度收入达到 168 亿美元,环比增长约 45%,连续第二个季度实现经调整盈利,现金流已经转正。把三个季度连起来看,前三季度收入合计约 331 亿美元——对比 2025 年全年约 46 亿美元,增长超过 12 倍。
更直观的是它的年化收入运行率(ARR)轨迹:从 2025 年底的约 90 亿至 108 亿美元,一路升到 5 月约 470 亿美元、7 月底超过 650 亿美元,如今按第三季度收入简单年化约 672 亿美元,SemiAnalysis 的估算则落在约 740 亿美元。一年之内,一条陡峭向上的增长曲线已经画了出来。
期间 | 收入(亿美元) | 环比 / 同比 | 备注 |
|---|---|---|---|
2026 Q3(7–9月) | 168 | 约 +45% | 经调整经营利润率约 11%;现金流转正 |
2026 Q2(4–6月) | 116 | 约 +147% | 首个经调整盈利季度 |
2026 Q1(1–3月) | 47 | — | 前三季度合计约 331 亿 |
2025 全年 | 约 46 | 同比约 12 倍 | 收入基数(对比基线) |
来源:Anthropic 投资者日披露(路透 / FT / 彭博援引),收入与环比均为媒体报道口径
这家公司正准备把这一切装进一场万众瞩目的 IPO。据媒体报道,其最近一轮 H 轮融资投后估值约 9,650 亿美元,而 IPO 的讨论区间已经抬升到 1.5 万亿至 2 万亿美元。如果成行,这将是 AI 行业迄今规模最大的上市之一,也是全球资本市场的一次标志性事件。
对正在观望的你来说,这释放的信号再清楚不过:AI 公司,已经能赚到真金白银,而资本市场愿意为此给出极高的定价。
二、从「烧钱」到「盈利」,估值逻辑变了
这场 IPO 最值得关注的,不是规模有多大,而是它背后的一个转折:Anthropic 的估值逻辑,正在从「倍数扩张」转向「收入兑现」。
一组数字能说明问题。据招股书草案与投资者日数据,Anthropic 第三季度每 1 美元算力支出,对应约 1.70 美元收入——而在 2025 年,其算力与基础设施支出约 73.3 亿美元,还高于当年约 46 亿美元的收入。这个比例在一年之内由负转正,意味着公司第一次用「卖出去的模型」覆盖住了「烧进去的算力」。
盈利的质量同样经得起推敲。第三季度推理毛利率约 85%,经调整经营利润率约 11%,Bloomberg Intelligence 的估算与 FT 的报道相互印证。毛利率之所以高,是因为收入高度集中在编码代理与企业 API 这类高单价、高粘性的工作负载上——客户愿意为可靠性和长任务能力付费。
还有一层,很多人会误读的「账面数字」。招股书草案显示,公司过去账面上看似惊人的亏损,绝大部分来自融资工具公允价值变动这类非现金会计项:估值涨得越快,这类纸面数字就越大。剔除之后,公司的真实经营,其实已经连续两个季度盈利。也就是说,Anthropic 的「赚钱能力」,是实打实的。
估值的锚点也随之移动。据测算,其隐含收入倍数已从更早轮次的约 37 倍,压缩到 H 轮的约 21 倍;在基准情景下,1.5 万亿美元的估值大约对应 2027 年收入的 14 倍。资本市场的定价尺子变了:不再只看「你讲了什么故事」,而是要看「你能不能持续赚钱」。
指标 | 最新数据 | 来源 |
|---|---|---|
Q3 收入 / 环比 | 168 亿美元 / 约 +45% | 投资者日,媒体报道 |
前三季度收入 | 约 331 亿美元(2025 全年约 46 亿) | 同上 |
当前 ARR | 约 672 亿(Q3 年化)至约 740 亿(SemiAnalysis) | 推算 / 第三方估算 |
推理毛利率 / 经调整经营利润率 | 约 85% / 约 11% | BI 估算 / FT |
收入与算力支出之比 | 1.70 : 1 | FT |
长期算力承诺 | 超过 6,000 亿美元(在谈协议或再增约 1,500 亿) | 招股书草案 |
最近一级估值 / IPO 讨论区间 | 9,650 亿 / 1.5–2 万亿美元 | H 轮公告 / 媒体报道 |
来源:《Anthropic 研究报告(2026年10月)》,指标口径与出处以报告为准
三、中国 AI 公司,正在批量入场
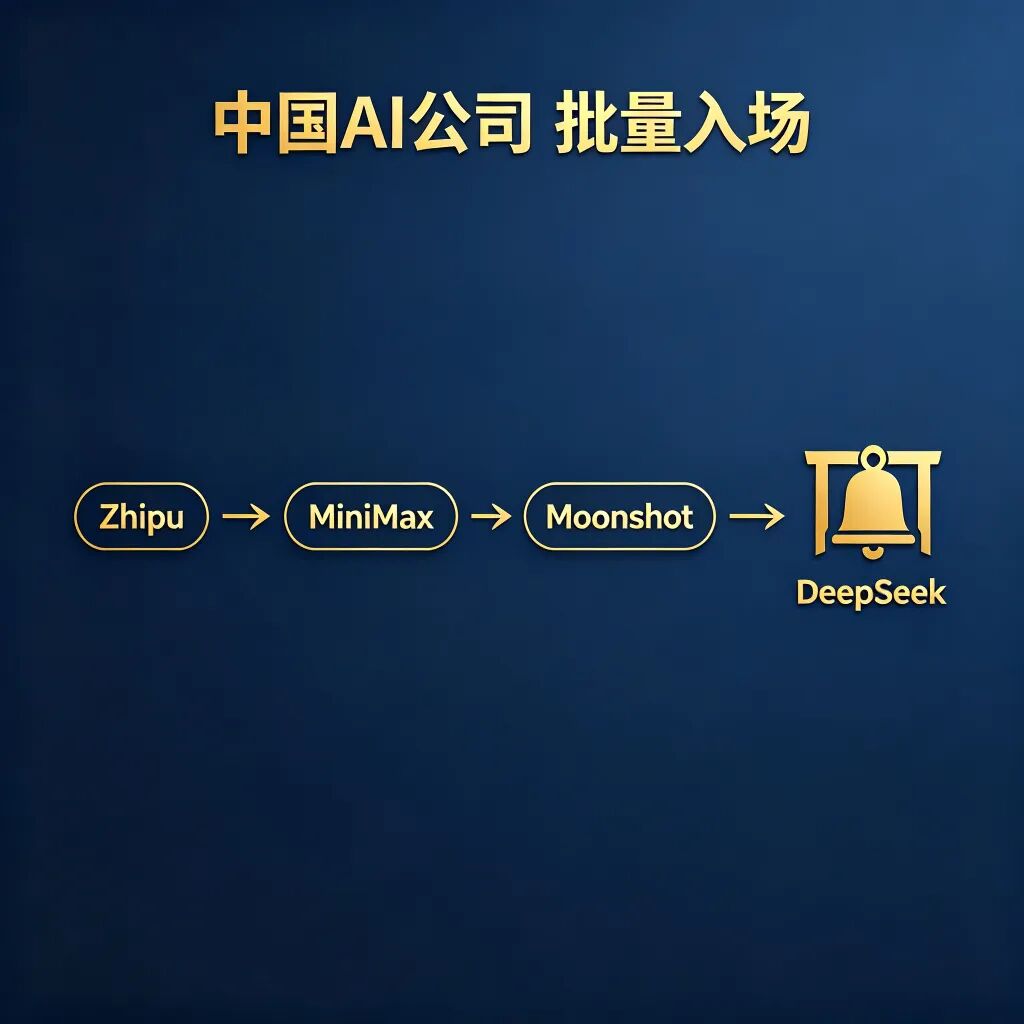
Anthropic 只是一个引子。真正和你有关的,是它身后正在发生的一幕:中国 AI 公司,正在批量进入资本市场。
智谱(港股 2513)与 MiniMax,已经在 2026 年 1 月登陆香港市场;Moonshot 在 6 月的年化收入约 3 亿美元、估值约 200 亿至 315 亿美元,正筹备港股上市;DeepSeek 据报也在考虑 2027 年上市。这些公司的收入体量虽然与 Anthropic 相比还小了两个数量级,但它们已经用自己的方式,把「技术公司如何走向资本」这条路走通了。
而在技术层面,中国开源模型的能量更不容小觑。据文档数据,9 月开源权重模型处理了 Vercel 网关 71.5% 的 token,DeepSeek 一家就占 58%;Kimi K3 以 2.8 万亿参数,成为当前规模最大的开源权重模型。技术上的存在感,正在快速转化为资本市场上的动作。
这一批先行者给出的示范意义,远大于它们眼下的体量:上市,不再是大厂巨头的专属;一条清晰、可复制的路径,已经摆在了所有 AI 创业公司面前。
四、这对你意味着什么
如果你经营着一家 AI 公司、一家科技公司,或者一家正在被 AI 重塑的公司,Anthropic 和智谱们其实已经替你探好了路。
第一,估值锚点已经立起来。资本市场愿意为「能盈利的 AI 公司」给出 1.5 万亿、甚至 2 万亿美元的天价,你不需要再靠烧钱讲故事去证明自己。市场格局也印证了这一点:在真正「花钱的地方」,也就是企业 API、编码与代理这个高价值层,Anthropic、OpenAI、Google 三家拿走了约 88% 的企业支出,Anthropic 在美国企业 LLM API 支出里以约 40% 领先。资本追逐的,永远是能赚到钱的那一个。
第二,路径已经跑通。无论美股还是港股,从技术到资本的通道都是清晰的,关键节点、合规要求、辅导体系,都已经有现成的样本可以参照。第三,窗口正在打开。越早进入资本市场的视野,就越能在下一轮竞争中占得先机。
换句话说,属于 AI 公司的资本时代,已经来了——问题是,你准备什么时候入场。
五、路径已经清晰,下一步怎么走
把视角拉回 Anthropic 的上市进程,你会看到,这条路其实已经相当成熟。据文档,其承销团队已集结摩根士丹利、高盛、摩根大通等一线投行;在公开上市之前,二级市场就已经给出了惊人的定价——4 月 Forge 隐含估值约 1 万亿美元,Hiive 报价一度超过每股 849 美元。一个完整的、有深度中介体系护航的上市通道,就摆在眼前。
AI 公司的资本化,已经从「有没有可能」变成了「什么时候」。真正拉开差距的,不再是技术本身,而是谁更早、更稳地把技术优势翻译成资本语言。
从海外架构搭建、上市路径设计,到合规尽调、转板辅导,这条路上的每一个环节,都需要专业的陪伴。金盒企业管理集团长期专注于中概股海外上市辅导,为科技与 AI 公司提供从路径规划到落地执行的一站式资本导航。
越早启动,越早受益。当下一波 AI 公司敲钟时,希望台上也有你的名字。
AI 公司的黄金时代,不只是技术的黄金时代,更是资本的黄金时代。谁能先把技术优势翻译成资本语言,谁就能在下一轮竞争中占得先机。
关于金盒企业管理集团
金盒企业管理集团是一家专注于中概股海外上市辅导的综合性金融服务机构,总部位于上海,核心业务覆盖海外公司注册、OTC Markets 挂牌辅导、买壳上市、SPAC 合并与纳斯达克/纽交所转板辅导。
金盒集团拥有中概股 848 家 OTC 挂牌企业的独家数据洞察,以「全路径覆盖、全链条闭环」为服务特色,致力于为中国中小企业提供从海外架构搭建、选层、尽调、RTO 交易设计、资产注入、合规培育到转板纳斯达克的一站式资本路径导航。
联系我们
如需 OTCQB/OTCQX 挂牌、买壳上市、SPAC 合并、海外公司注册等海外资本服务咨询,请添加顾问微信或后台回复「咨询」,金盒企业管理集团专业团队将一对一为您详谈。
文|金盒企业管理集团